Estrategias de cobranza: los 6 desafíos más difíciles y cómo resolverlos
La optimización mejora su estrategia de cobranza, fortalece la experiencia de cliente y genera rentabilidad a largo plazo
Por Ulrich Wiesner, Pre Sales-Principal Consultant en FICO
Cuando la pandemia llegó, los equipos de cobranza de todo el mundo se vieron obligados a desechar sus manuales de estrategias y a adaptarse rápidamente. De ese caos surgieron seis desafíos persistentes que siguen quitándole el sueño a los responsables de cobranza: ¿cómo brindar un trato personalizado a miles de clientes? ¿Cómo demostrar que la estrategia de cobranza realmente aporta valor al negocio? ¿Cómo adaptarse rápidamente cuando todo cambia constantemente? ¿Cómo seguir cumpliendo con normas cada vez más complejas? Y, quizá lo más importante, ¿qué estrategias de cobranza ayudarán a garantizar la recuperación del dinero sin destruir las relaciones con los clientes?
En FICO, hemos descubierto que las organizaciones que dominan estos desafíos no sólo mejoran sus tasas de recuperación, sino que también transforman la estrategia de cobranza de una carga operativa necesaria en una ventaja estratégica que fortalece la lealtad de los clientes e impulsa la rentabilidad a largo plazo.
¿Por qué la segmentación tradicional no basta para una estrategia de cobranza?
La segmentación tradicional es un primer paso importante, pero sus métodos están demostrando ser cada vez menos eficaces. Al agrupar a los clientes según el riesgo y el comportamiento esperado, las organizaciones pueden abandonar un modelo uniforme y adaptar su estrategia a categorías amplias de clientes.
Debido a que cada cliente representa una combinación única de circunstancias, las estrategias de segmentación generalizada tienen un alcance limitado. Los desafíos actuales requieren mayor precisión. Aquí es donde entra la optimización, que revela oportunidades que suelen pasar desapercibidas por las mejoras incrementales tradicionales. La optimización proporciona de manera simultánea una visión integral de todas las estrategias posibles y sus impactos, a fin de que las organizaciones puedan elegir el camino más eficaz.
Avanzar de la experiencia a la ciencia
¿Cómo se han desarrollado tradicionalmente las estrategias de cobranza?
El enfoque más básico se basa en profesionales experimentados que utilizan sus conocimientos para crear una lógica de decisión. Estas estrategias de cobranza generan resultados medibles, pero dependen por completo de la experiencia individual y son difíciles de escalar sistemáticamente.
Los enfoques más sofisticados utilizan tarjetas de puntuación y modelos analíticos para predecir los patrones de comportamiento de los clientes, y por lo general superan los resultados de los métodos basados en la experiencia. El método tradicional más avanzado consiste en crear múltiples estrategias de cobranza posibles y probarlas en entornos de simulación. La simulación implica crear modelos de acción-efecto que predicen cómo cambiará el comportamiento de pago de los clientes en función de ciertas estrategias de cobranza. Esto permite estimar el rendimiento de una estrategia sin implementarla en el mercado y, por lo tanto, ayuda a desarrollar mejores estrategias en menos tiempo.
¿Cómo transforma la optimización la estrategia de cobranza?
En lugar de partir de estrategias de cobranza preconcebidas, la optimización comienza con preguntas: “Deseo una estrategia que maximice mi tasa de regularización, pero que cumpla determinadas condiciones”. El algoritmo de optimización busca entonces en todo el universo de estrategias posibles para encontrar aquella que satisfaga estas restricciones y alcance un rendimiento óptimo en la métrica objetivo seleccionada. La estrategia se convierte en el resultado, no en el punto de partida.
Aprovechar la optimización para comprender las compensaciones y generar un conjunto de estrategias:
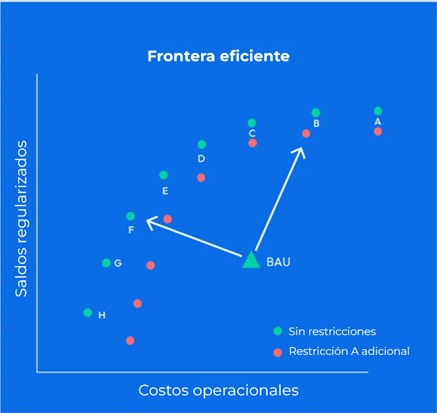
La optimización permite a los usuarios conocer cuantitativamente las compensaciones entre objetivos contrapuestos, como los saldos regularizados y los costos operativos. En el gráfico anterior, cada punto verde representa una estrategia óptima para un presupuesto de costos determinado. A partir de estos resultados, los gerentes de estrategia pueden seleccionar activamente el punto operativo más adecuado para su departamento. Si se aplican restricciones adicionales (por ejemplo, una limitación de la capacidad de un canal o una acción obligatoria adicional), la frontera eficiente se desplazará (puntos rojos). Esto permite cuantificar los costos asociados a cada restricción individual.
Los seis desafíos críticos de las estrategias de cobranza
Los seis desafíos son la escala, la relevancia, la transparencia, la rapidez, el cumplimiento normativo y la experiencia de cliente.
1. Escala: ofrecer un trato personalizado a miles de clientes
Los departamentos de cobranza deben brindar asistencia personalizada a un gran número de clientes que se encuentren en distintas situaciones financieras. Esto requiere datos completos además de las puntuaciones crediticias tradicionales para incluir historial de pagos, factores demográficos e indicadores económicos. En el caso de dificultades financieras, también son relevantes elementos como la situación laboral, los ingresos, los gastos del hogar, entre otros.
Las estrategias modernas de cobranza impulsadas por la optimización pueden analizar fácilmente estos datos para recomendar a qué clientes se les debe permitir regularizar su situación por cuenta propia, quiénes son buenos candidatos para opciones de resolución mediante canales de autoservicio y qué cuentas se beneficiarían de la intervención de un representante humano. Asimismo, pueden identificar a los clientes que probablemente valoren los recordatorios de pago, aquellos que podrían responder favorablemente a incentivos conductuales y quienes sean buenos candidatos para distintas opciones de prórroga de pago y reestructuración de deuda.
2. Relevancia: demostrar que la estrategia de cobranza aporta valor real al negocio
La cobranza ha dejado de ser vista únicamente como un centro de costos para convertirse en una función estratégica, al ser un punto clave de interacción con los clientes, una fuente potencial de ventaja competitiva y un impulsor tanto de la reducción de costos como del crecimiento de ingresos.
La efectividad de las estrategias de cobranza impacta directamente en los costos por deterioro crediticio, las deudas incobrables y las pérdidas crediticias netas, además de influir en indicadores como la retención de clientes, el valor de vida del cliente y el NPS (índice de promotores netos). Asimismo, la forma en que las empresas gestionan a los clientes durante dificultades financieras puede fortalecer o debilitar la relación comercial futura.
Por ello, la optimización de la cobranza permite diseñar estrategias que consideren el valor integral de cada cliente, incluyendo su probabilidad de pago, riesgo de reincidencia en incumplimientos, propensión al abandono y valor proyectado a lo largo de su ciclo de vida.
3. Transparencia: conocer las compensaciones entre objetivos contrapuestos
Todo gerente de estrategia debe gestionar múltiples objetivos que compiten entre sí. Al optimizar un objetivo y establecer restricciones para los demás, la optimización de decisiones permite conocer cuantitativamente las compensaciones entre objetivos contrapuestos, tales como los cargos por deterioro, la progresión hacia etapas más avanzadas de morosidad, los importes recuperados y los costos operativos. En esencia, esto traza un mapa del universo de estrategias viables y permite a las organizaciones analizar de manera cuantitativa las compensaciones entre los objetivos más relevantes y elegir deliberadamente el punto operativo más adecuado para la organización. De esta forma, se logra objetivar las conversaciones entre las distintas partes interesadas y transformar por completo la forma en que las organizaciones seleccionan su estrategia. ¿Necesitamos más gestores de cobranza para atender los volúmenes esperados? ¿Cuál es el impacto en el rendimiento del portafolio si reducimos el personal? La optimización puede responder estas preguntas en cuestión de minutos.
4. Velocidad: adaptarse rápidamente
Las condiciones económicas, el comportamiento de los clientes, los cambios regulativos y las presiones competitivas requieren ajustes rápidos que las estrategias tradicionales difícilmente pueden implementar con la misma agilidad. Esto puede afectar el rendimiento en toda la empresa.
La optimización aumenta la velocidad de comercialización organizacional, pues permite que los usuarios de negocio modifiquen las estrategias de cobranza en cualquier nivel, desde segmentos individuales hasta políticas para todo el portafolio, con visibilidad inmediata de los impactos previstos.
5. Cumplimiento normativo: mantenerse al día con los cambios regulativos
Los requisitos regulatorios han cambiado el enfoque de la cobranza: además de reducir pérdidas y cargos por deterioro, ahora se prioriza garantizar un trato justo y comprender la capacidad de pago de los clientes, especialmente ante dificultades financieras.
La optimización permite integrar directamente los requisitos de cumplimiento en las estrategias de cobranza, incorporando restricciones regulatorias, límites de contacto y evaluaciones de capacidad de pago. Así, se asegura una atención adecuada a las cuentas de mayor riesgo y una mayor protección para los clientes vulnerables.
6. Experiencia del cliente: preservar las relaciones en momentos difíciles
La manera en que las organizaciones tratan a sus clientes durante períodos de dificultades financieras influye significativamente en las relaciones comerciales futuras. Las malas experiencias de cobranza pueden dañar estas relaciones de manera permanente y afectar la contratación futura. Sin embargo, cuando se gestionan con sensibilidad y criterio, las interacciones de cobranza pueden fortalecer las relaciones.
La optimización permite a las organizaciones equilibrar los objetivos de recuperación con los indicadores de experiencia del cliente, incorporando el NPS y las calificaciones de satisfacción junto con las métricas tradicionales de recuperación.
¿Cómo funciona la optimización de la cobranza?
A diferencia de los métodos tradicionales, que requieren crear una estrategia y después ponerla a prueba, la optimización adopta un enfoque fundamentalmente diferente. Funciona en tres pasos:
- Definir los objetivos. El proceso comienza con la definición de los objetivos principales, como maximizar las tasas de regularización. El objetivo también puede ser una meta alternativa para el portafolio.
- Establecer restricciones. Definir restricciones operativas, tales como límites de capacidad o de frecuencia de contacto. Las restricciones también pueden incluir presupuestos de costos y reglas de las políticas internas, entre otros.
- Buscar la solución óptima. El sistema analiza todas las estrategias de cobranza posibles para encontrar la solución óptima. A partir de modelos de acción-efecto que predicen el comportamiento de los clientes en respuesta a una estrategia de cobranza, los algoritmos de optimización identifican la mejor estrategia para cada cuenta y distribuyen de manera óptima los recursos disponibles en todo el portafolio. Esto permite a las organizaciones encontrar el punto operativo adecuado y saber exactamente la forma en que las decisiones sobre la dotación de personal afectan la compensación entre los costos operativos y el rendimiento de la recuperación.
El sistema utiliza modelos que predicen cómo responderán los clientes a las diferentes estrategias para asignar a cada uno aquella con mayores probabilidades de éxito, al tiempo que se garantiza que las organizaciones no desperdicien recursos en estrategias que quizá no den resultados. La respuesta es una estrategia explicable, transparente y científicamente justificada que puede ponerse en práctica y probarse junto con los enfoques desarrollados de forma tradicional.
¿Cómo se implementa la optimización de la cobranza?
El poder de la optimización reside en su accesibilidad práctica. La implementación sigue un proceso de tres etapas: análisis y configuración (requiere experiencia analítica), generación de estrategias (gestionada por usuarios empresariales) e implementación (configuración estándar de la lógica de decisiones, sin la necesidad de modificar los sistemas operativos existentes).
El camino a seguir
Es tiempo de que las organizaciones dejen atrás las conjeturas y adopten un enfoque científico que se adapte a las circunstancias, restricciones y objetivos específicos. Ese es el poder de la optimización: transformar las estrategias de cobranza de una carga necesaria en una ventaja estratégica que realmente fortalezca las relaciones con los clientes y mejore las tasas de recuperación.


Deja una respuesta